El colapso de Ueno Bank en Paraguay no es un episodio completamente ajeno para los ahorristas peruanos. Desde 2023, cuatro entidades financieras supervisadas en Perú atravesaron procesos de intervención, disolución, liquidación o transferencia de sus depósitos: Caja Raíz, Caja Sullana, Financiera Credinka y Caja Centro.
La coincidencia principal está en el momento en que una entidad deja de ser capaz de operar con solvencia suficiente y el regulador interviene para proteger a los depositantes y ordenar el cierre o la reorganización.
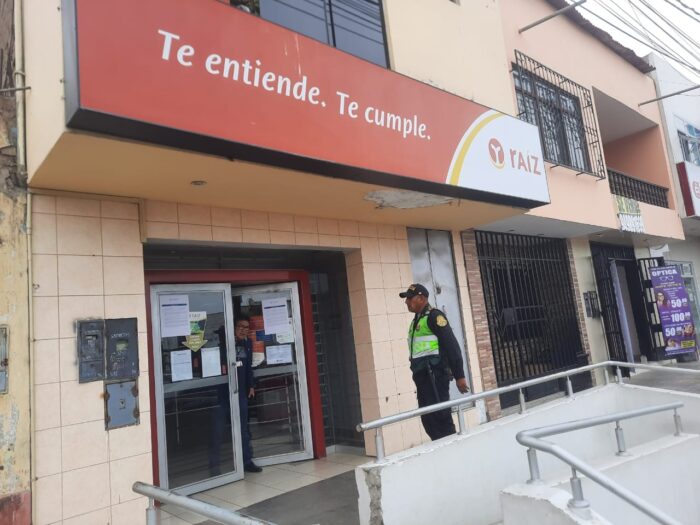
1. Caja Raíz: intervención por insolvencia y situaciones irregulares
El 10 de agosto de 2023, la SBS intervino la Caja Rural de Ahorro y Crédito Raíz debido al significativo deterioro de su solvencia. La entidad reportaba un patrimonio efectivo de S/ 60,7 millones y una ratio de capital global de 6,80 % al 30 de junio de ese año.
Después de que la SBS determinara pérdidas por S/ 44,3 millones, el patrimonio efectivo se redujo a S/ 16,46 millones y la ratio de capital global cayó a 1,94 %. La Superintendencia atribuyó el deterioro a una deficiente administración, principalmente de la cartera no minorista, que obligó a realizar provisiones de gran magnitud.
La SBS también identificó deficiencias severas de control y gobierno corporativo en la gerencia y el directorio. Por esas situaciones, anunció procedimientos administrativos sancionadores y la presentación de denuncias correspondientes.
La entidad representaba una pequeña parte del sistema financiero: 0,2 % de los depósitos totales y 1,74 % de los depósitos de las entidades microfinancieras. Sin embargo, el caso tuvo un impacto directo en sus clientes.
La SBS informó que los ahorristas, personas naturales y personas jurídicas sin fines de lucro, estaban cubiertos por el FSD hasta por S/ 123.920, monto vigente para ese proceso. El 96,3 % de los ahorristas podía recuperar la totalidad de sus depósitos porque tenía saldos por debajo de ese límite.
2. Caja Sullana: intervención, régimen transitorio y transferencia de depósitos
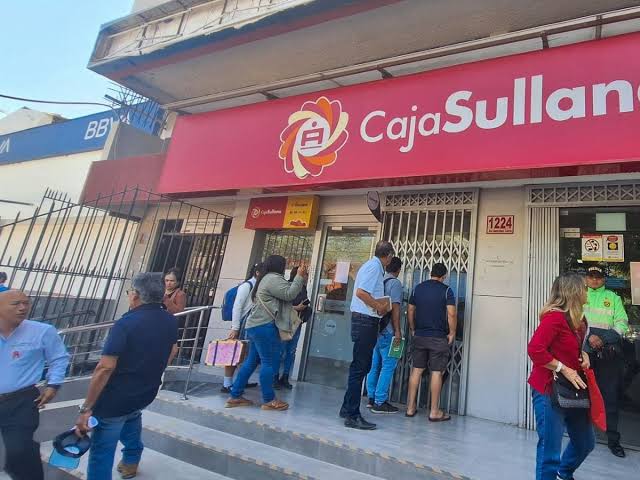
El segundo caso ocurrió en 2024. El 11 de julio, la SBS intervino la Caja Municipal de Ahorro y Crédito de Sullana porque presentó un acelerado deterioro de su solvencia.
Al 31 de mayo de 2024, el patrimonio efectivo de la entidad se había reducido a S/ 173,6 millones, una caída de 54,55 % en los últimos 12 meses. La SBS señaló que el deterioro fue resultado de deficiencias en la gestión de riesgos, en la política de otorgamiento de créditos y en el sistema de control interno.
La situación también se agravó por factores externos como la pandemia de COVID-19, la incertidumbre política, los conflictos sociales y los fenómenos climáticos que afectaron al país durante 2023.
Caja Sullana había recibido S/ 202,4 millones mediante el Programa de Fortalecimiento Patrimonial de las Instituciones Especializadas en Microfinanzas. Sin embargo, las acciones correctivas y los incrementos de capital no fueron suficientes para asegurar su viabilidad.
A diferencia de una liquidación directa, la SBS sometió a la caja a un Régimen Especial Transitorio y convocó un concurso para transferir sus activos y pasivos. La Caja Municipal de Ahorro y Crédito Piura resultó adjudicataria del bloque patrimonial.
La transferencia incluyó la totalidad de los depósitos, tanto los cubiertos como los no cubiertos por el Fondo de Seguro de Depósitos. Por ello, los clientes podían solicitar el retiro de sus fondos o mantenerlos en la entidad ganadora bajo los términos y condiciones inicialmente pactados.
3. Financiera Credinka: todos los depósitos pasaron a Caja Arequipa
El 19 de septiembre de 2024, la SBS sometió a Financiera Credinka a un régimen de intervención por un acelerado deterioro de su solvencia, causal prevista en la Ley General del Sistema Financiero.
La entidad ingresó a un Régimen Especial Transitorio y la SBS convocó un concurso por invitación para adjudicar su bloque patrimonial. La ganadora fue la Caja Municipal de Ahorro y Crédito Arequipa.
Según la SBS, el bloque transferido incluyó los activos y pasivos de Credinka, así como la totalidad de los depósitos, tanto los cubiertos como los no cubiertos por el FSD. De esta manera, los depositantes y deudores pasaron a ser clientes de Caja Arequipa, que debía respetar los términos y condiciones pactados originalmente.
Para los ahorristas, el caso Credinka dejó una diferencia clave frente a una liquidación: la continuidad de los depósitos mediante otra entidad permitió que la protección no quedara limitada únicamente al monto del seguro.
4. Caja Centro: disolución y liquidación por pérdidas continuas
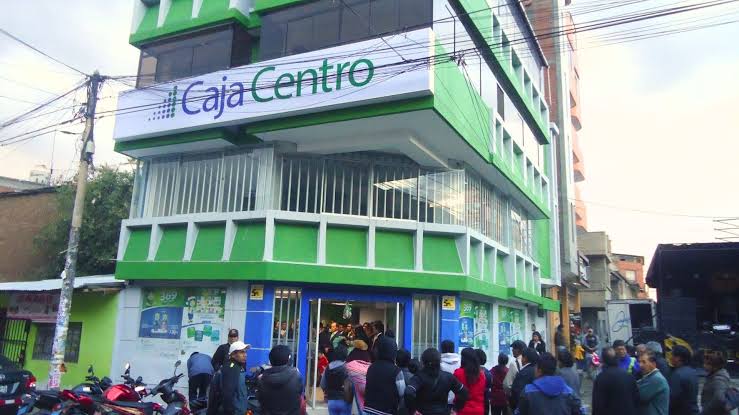
El cuarto caso ocurrió en abril de 2026, cuando la SBS intervino y luego disolvió la Caja Rural de Ahorro y Crédito del Centro, conocida como Caja Centro.
La intervención se produjo por el significativo deterioro de su solvencia. La SBS atribuyó la situación a pérdidas continuas, deficiencias en la gestión crediticia e insuficiente respaldo patrimonial por parte de los accionistas.
La entidad acumulaba pérdidas en los negocios en los que había incursionado y no cumplió con los requerimientos reiterados de aporte de capital. Su patrimonio efectivo se redujo a S/ 7,049 millones.
La SBS dispuso su disolución e inicio del proceso de liquidación. En este escenario, los ahorristas quedaron sujetos a la cobertura del Fondo de Seguro de Depósitos hasta por S/117.200, monto vigente para ese proceso.
La relación de depositantes con depósitos cubiertos se publicó en los portales de la SBS y de Caja Centro en liquidación. Los clientes debían revisar si aparecían en la lista y seguir el procedimiento comunicado por la autoridad.
¿Qué tienen en común estos cuatro casos?
Los cuatro casos tienen un punto común: la pérdida de solvencia de una entidad financiera activó la intervención de la SBS. Sin embargo, las causas específicas fueron diferentes.
En Caja Raíz, la SBS reportó deficiencias de administración, provisiones elevadas y problemas de control y gobierno corporativo. En Caja Sullana, señaló fallas en la gestión de riesgos, en la política de créditos y en los controles internos, agravadas por factores externos.
En Credinka, la autoridad informó un acelerado deterioro de la solvencia y utilizó un mecanismo de reorganización que permitió transferir la entidad a Caja Arequipa. En Caja Centro, la SBS señaló pérdidas continuas, deficiencias en la gestión crediticia y falta de respaldo patrimonial.
¿Qué es el Fondo de Seguro de Depósitos?
El Fondo de Seguro de Depósitos es el mecanismo que protege a los ahorristas ante la insolvencia de bancos, financieras y cajas miembros del fondo. Su cobertura tiene un monto máximo que se actualiza periódicamente y depende del periodo en que ocurre la intervención o liquidación.
El FSD no es una garantía ilimitada. En caso de liquidación, cubre los depósitos comprendidos por la ley hasta el monto máximo vigente. Si una persona tiene un saldo superior, la diferencia queda sujeta al proceso de liquidación y a la recuperación de activos de la entidad.
La cobertura tampoco significa que cualquier producto financiero esté protegido automáticamente. El ahorrista debe verificar si el producto está comprendido, si la entidad es miembro del FSD y cuál era el monto máximo vigente cuando se produjo la intervención.
En el caso de las cajas y financieras, la protección puede incluir depósitos de ahorro, depósitos a plazo y otros productos autorizados, según las condiciones establecidas por la normativa. Las personas jurídicas con fines de lucro pueden tener un tratamiento distinto al de las personas naturales y las personas jurídicas sin fines de lucro.
¿Qué debe hacer una persona antes de depositar sus ahorros?
La primera recomendación es verificar en la Superintendencia de Banca, Seguros y AFP (SBS) SBS que la entidad esté autorizada para captar depósitos del público. No basta con que una empresa tenga una oficina, una aplicación o una publicidad con tasas atractivas.
También se debe revisar si la institución figura entre las entidades cubiertas por el Fondo de Seguro de Depósitos. La SBS publica información sobre empresas supervisadas, entidades en intervención, disolución o liquidación y mecanismos de protección al usuario.
Otro punto es no concentrar todos los ahorros en una sola entidad. Diversificar el dinero entre instituciones autorizadas puede reducir la exposición ante problemas operativos o financieros.
Las tasas de interés muy altas deben analizarse con cuidado. Una rentabilidad mayor suele estar relacionada con un riesgo mayor, aunque la tasa por sí sola no prueba que una entidad esté en problemas. El ahorrista debe comparar la tasa con la solvencia, la clasificación de riesgo, la información financiera y la cobertura del seguro.
También conviene leer el contrato, verificar las condiciones de retiro anticipado y conservar los certificados, estados de cuenta y comprobantes de depósito. Estos documentos pueden ser necesarios durante un proceso de devolución o liquidación.
Más noticias:
– Revisa la información aquí.